Por qué cotizar acá
- Aseguradoras de primera línea. Trabajamos con compañías que figuran entre las top 15 del mercado asegurador argentino.
- Emisión online en el acto. Sin sucursales, sin productores, sin esperas.
- Newton Broker, Mat. SSN N° 101.355. Productor matriculado, respaldo formal.
Datos de mercado: SSN, Distribución Geográfica 2025-Q3.
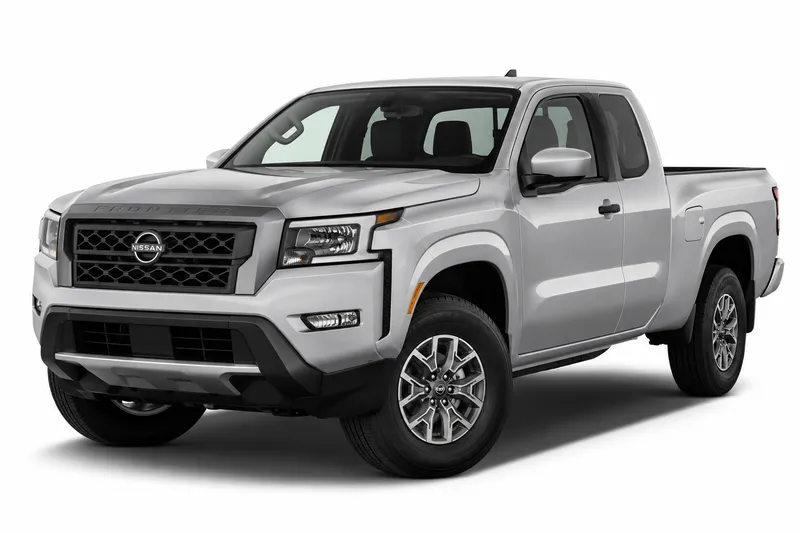
Nissan Frontier en Cruz del Eje, en números
El mismo Nissan Frontier paga desde $21.032 por mes en Mendoza, San Juan y San Luis y hasta $97.621 en CABA. Cruz del Eje está entre las 150 ciudades del país donde MiSeguro publica precios del Nissan Frontier. Según la tabla DNRPA vigente al 01/04/2026, un Nissan Frontier 0 km vale entre $45.712.300 y $70.594.500 de acuerdo con la versión. El Nissan Frontier cerró 2025 con 6.264 unidades patentadas en la Argentina (DNRPA).
Datos de DNRPA y CESVI; los precios salen de cotizaciones relevadas en septiembre de 2026.
Lo que siempre nos preguntan
¿Qué cobertura es mejor para un Nissan Frontier en Cruz del Eje?
Para uso urbano en Cruz del Eje, la RC es suficiente para cumplir con la ley y a un costo bajo. Si tu Nissan Frontier tiene valor o lo usás intensivamente, Terceros Completo o Todo Riesgo dan mejor protección.
¿Qué cobertura de seguro necesita un Nissan Frontier?
Un Nissan Frontier necesita, como mínimo, la cobertura de responsabilidad civil obligatoria, pero se recomienda contar con una cobertura todo riesgo que incluya daños materiales, robo y asistencia en carretera. Esto se debe a que su uso intensivo y valor de mercado lo hacen propenso a sufrir daños o ser objeto de robo.
¿Cuánto cuesta el seguro de auto en Cruz del Eje?
El precio del seguro en Cruz del Eje depende del modelo de tu auto, tu historial de manejo y la cobertura que elijas. La RC obligatoria es la opción más económica, pero si tenés un vehículo de valor o lo usás seguido en la Ruta 38, podés optar por un todo riesgo que cubra robos, choques y daños por granizo. Lo mejor es comparar cotizaciones con aseguradoras locales para encontrar la mejor relación precio-protección.
¿Cómo puedo proteger mi Nissan Frontier contra el robo en zonas rurales o de trabajo?
Para proteger su Nissan Frontier contra el robo en zonas rurales o de trabajo, es recomendable contar con un sistema de seguridad avanzado, como un GPS de seguimiento y un sistema de alarma antirrobo. Además, es importante asegurarse de que el vehículo esté estacionado en un lugar seguro y que se tomen medidas de prevención, como no dejar objetos de valor a la vista.
¿Qué cobertura conviene para el Nissan Frontier en Cruz del Eje?
La RC es la obligatoria y la más económica: cubre solo daños a terceros. Terceros Completo suma robo e incendio, y Todo Riesgo agrega daños propios, que se calculan sobre el valor del vehículo. Para un Nissan Frontier en Cruz del Eje la RC se cotiza y emite online en el acto; las coberturas superiores las cotiza un asesor.
¿El Nissan Frontier es un auto caro de asegurar?
El costo del seguro para un Nissan Frontier puede ser influenciado por factores como su cilindrada, valor de mercado, costo de repuestos y siniestralidad. Además, su uso laboral intenso puede aumentar el riesgo de accidentes o daños, lo que también puede influir en el precio del seguro.
Servicios asociados
Seguro Nissan Frontier en otras ciudades:
Otros autos en Cruz del Eje:
Autos similares al Nissan Frontier:
Emitimos con las aseguradoras más reconocidas

Posiciones y participación de mercado sobre vehículos expuestos a riesgo, 2025, Q3. Fuente: Superintendencia de Seguros de la Nación.